


Um plano de negócios (business plan) imobiliário transforma uma meta de renda em um número de fechamentos (closings) e, depois, nas conversas e nas ações diárias que produzem esses fechamentos. Você consegue montar uma versão funcional em uma única página em cerca de 30 minutos. O que importa é usar o plano: deixe-o onde você vai vê-lo e revise-o toda semana.
Este guia percorre cada parte na ordem, com números trabalhados que você pode substituir pelos seus. Ele foi escrito para corretores iniciantes, para corretores nos primeiros anos depois do licenciamento e para corretores experientes que querem um pipeline mais estável.
Pontos Principais
- Comece pela sua vida e pelas suas despesas, não por um número redondo. Trabalhe de trás para frente: da renda líquida (net income) de que você precisa até a comissão bruta, os fechamentos (closings), as reuniões (appointments) e o contato diário.
- Um plano curto que você revisa vale mais que um plano longo que você arquiva. Uma página cobrindo a meta de renda, as transações, as fontes de leads (lead sources) e as ações semanais já é suficiente para começar.
- Escolha de duas a cinco fontes de leads (lead sources) que você consiga sustentar e coloque o follow-up no plano, porque a consistência converte mais leads que o volume.
- Faça o orçamento (budget) de anuidades, seguros, tecnologia, marketing, impostos e educação antes de decidir quanto você pode gastar com crescimento.
- Revise o plano por 15 a 30 minutos toda semana e com mais profundidade a cada trimestre; depois ajuste os números, não apenas as intenções.
Sumário
- O que um plano de negócios (business plan) imobiliário inclui
- Passo 1: Defina uma meta de renda que começa pela sua vida
- Passo 2: Traduza a renda em fechamentos (closings) e conversas
- Passo 3: Escolha fontes de leads (lead sources) que você consiga sustentar
- Passo 4: Transforme o plano em atividades semanais
- Passo 5: Monte um orçamento (budget) e projete o fluxo de caixa (cash flow)
- Passo 6: Revise o plano em uma periodicidade fixa
- Nossa perspectiva sobre o planejamento do negócio
- Feche as lacunas que seu plano revela
- Um modelo de plano de uma página
- Perguntas frequentes (FAQ)
- Fontes
O que um plano de negócios (business plan) imobiliário inclui
Pense no plano como um conjunto de respostas a sete perguntas. Equipes e treinadores diferentes nomeiam as partes de maneiras diferentes, mas um plano prático para corretores, como a estrutura de sete partes publicada pela RealAnalytica, cobre metas, seu motivo para fazer isso, seu mercado, forças e fraquezas, fontes de leads (lead sources), orçamento (budget) e atividade com revisão.
A mesma ideia em termos simples:
- Meta: quanto você quer levar para casa este ano e a comissão bruta que isso exige.
- Por quê: uma ou duas frases sobre para que serve esse dinheiro.
- Mercado: a região, a faixa de preço e o tipo de cliente em que você vai focar.
- Forças e lacunas: o que você faz bem, o que custa negócios a você e qual habilidade desenvolver em seguida.
- Fontes de leads (lead sources): de onde virão seus próximos clientes.
- Orçamento (budget): quanto custa manter o negócio funcionando.
- Atividades e revisão: as ações semanais e a periodicidade com que você as confere.
Alguns corretores usam um framework mais estruturado. O modelo The Millionaire Real Estate Agent, por exemplo, organiza o planejamento em torno de um modelo econômico, um modelo de geração de leads (lead generation), um modelo de orçamento (budget) e um modelo organizacional. Você não precisa de tudo isso no primeiro dia. Um corretor iniciante pode começar com as sete perguntas acima e acrescentar estrutura conforme o negócio cresce.
Um alerta vindo da prática: um plano com dezenas de páginas costuma ser escrito uma vez e nunca mais aberto. Mantenha os elementos mais importantes em uma única página e deixe as atividades claras em vez de longas.
Passo 1: Defina uma meta de renda que começa pela sua vida
Comece pelo que a sua casa realmente precisa. Anote o que você precisa por mês, quanto quer poupar e o que quer quitar. Depois acrescente uma ou duas frases sobre por que esse dinheiro importa. Essa frase vai te ajudar mais em um mês fraco do que um desejo vago de ganhar mais dinheiro.
Em seguida, calcule seus custos. O guia de planejamento para corretores da Inman sugere somar duas listas e depois anualizá-las:
- Despesas pessoais mensais: financiamento imobiliário (mortgage) ou aluguel, carro, seguros, alimentação, contas de consumo, creche e plano de saúde.
- Despesas mensais do negócio: anuidades do MLS, anuidades do board, CRM, marketing, placas, cobertura de seguro de erros e omissões (errors and omissions), plataformas de geração de leads (lead generation) e taxas por transação.
O total é a sua linha de base. A partir daí, calcule a meta de renda real: o valor líquido que você quer receber, mais impostos, a divisão de comissão com o broker (broker split) e taxas, o que dá a renda bruta que você precisa gerar. Pergunte ao seu CPA sobre a parte tributária. Corretores autônomos geralmente são responsáveis pelos próprios impostos estimados, e a reserva adequada depende da sua situação.
Por fim, defina a meta em um formato que você consiga acompanhar. Metas SMART (specific, measurable, achievable, relevant, time-bound — específicas, mensuráveis, alcançáveis, relevantes e com prazo) ajudam você a ver o progresso e a cumprir o que planejou.
Passo 2: Traduza a renda em fechamentos (closings) e conversas
Este é o passo que torna o plano concreto. Você converte uma meta em dólares em um número de transações, e um número de transações em um número de conversas.
Comece entendendo como uma comissão chega até você de fato. O exemplo da RealAnalytica usa um preço médio de US$ 400.000 com comissão de 2,5%, o que dá US$ 10.000 de receita bruta de comissão (gross commission income, GCI) por lado. Com um split de 80/20 com o broker, o corretor fica com US$ 8.000 e, depois de uma taxa de US$ 500 por fechamento (closing), leva para casa US$ 7.500.
Agora faça a sua própria versão dessa conta. Suponha, apenas como ilustração, que você queira levar para casa US$ 75.000 antes dos impostos pessoais e que o seu líquido por fechamento (closing) seja de US$ 7.500:
| Passo | Cálculo | Resultado |
|---|---|---|
| Líquido por fechamento (closing) | US$ 10.000 de GCI, split de 80/20, taxa de US$ 500 | US$ 7.500 |
| Fechamentos (closings) necessários | US$ 75.000 ÷ US$ 7.500 | 10 fechamentos |
| Fechamentos por mês | 10 ÷ 12 | Cerca de 1 a cada 5 semanas |
| Leads necessários | 10 fechamentos com conversão de leads de 1 em 10 (a sua taxa pode ser diferente) | 100 leads |
A taxa de conversão (conversion rate) da última linha é apenas um exemplo. Use seus próprios números quando tiver alguns meses de acompanhamento e atualize a tabela. A mesma cadeia continua para baixo: honorário profissional médio, transações necessárias, reuniões (appointments) necessárias, conversas necessárias e o número de contatos diários necessários.
Se você é iniciante e não tem histórico, use estimativas conservadoras e trate o primeiro trimestre como coleta de dados. Seu plano é uma projeção, e ele melhora cada vez que você substitui um palpite por um número real.
Passo 3: Escolha fontes de leads (lead sources) que você consiga sustentar
A maioria dos corretores perde ritmo por tentar estar em todos os lugares. Escolha dois ou três canais de marketing que você usa bem e assuma um cronograma simples para eles. Escolher de três a cinco fontes de leads (lead sources) confiáveis é uma faixa razoável. Fontes típicas incluem seu círculo de relacionamento (sphere of influence), clientes antigos, indicações, open houses, redes sociais e plataformas de leads online. Para cada uma, estime quantos leads ela deve gerar e defina você mesmo (ou um colega de equipe) como responsável.
De onde vêm os leads faz diferença. Segundo um resumo do NAR 2026 Member Profile, o membro típico atribuiu 28% do negócio de 2025 a clientes recorrentes e 22% a indicações de clientes antigos, e 69% não tiveram nenhum negócio vindo de geração de leads (lead generation) paga de terceiros. Isso aponta as relações como a base de um plano, com as fontes pagas como complemento.
A mesma fonte sugere um portfólio aproximado para o corretor que atua sozinho: 50% a 70% em relacionamento e atividade na comunidade, 15% a 30% em canais próprios de descoberta, como Google Business Profile, site e vídeo, e no máximo 20% a 30% em aquisição paga experimental até você conseguir mostrar o que ela produz. Trate isso como uma alocação inicial e ajuste conforme os seus resultados.
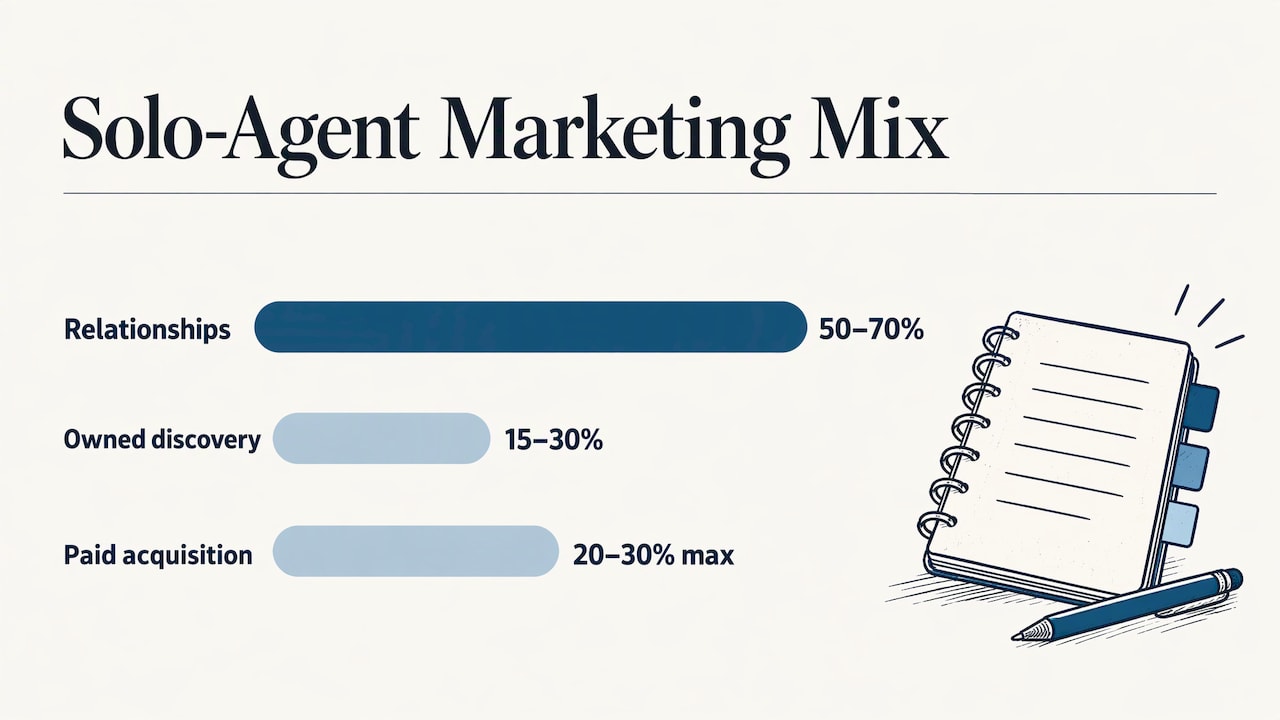
Se você quer um olhar mais profundo sobre quais fontes merecem dinheiro, leia nosso guia sobre geração de leads (lead generation) para corretores de imóveis. Se o e-mail é um dos seus canais, nosso guia prático de email marketing imobiliário mostra como montar isso.
Monte um sistema de indicações e clientes antigos
Como clientes antigos e indicações respondem por tanto negócio, dê a eles um lugar no plano. Vale a pena emprestar duas estruturas usadas no coaching de corretores:
- Uma lista Top 50. A Inman descreve relacionar clientes, parceiros de indicação e amigos, classificá-los desde os maiores defensores da sua marca até os contatos que estão esfriando, atualizar a lista todo mês e planejar contatos específicos ao longo do ano.
- Três faixas. Um sistema de base de dados separa quem está pronto para transacionar agora, quem está a seis ou doze meses de distância, e clientes antigos e prospects de longo prazo. Cada faixa recebe um ritmo diferente de contato.
Escolha uma, escreva o ritmo no seu plano e mantenha tudo simples o bastante para você realmente cumprir.
Passo 4: Transforme o plano em atividades semanais
Uma meta sem atividades é só um desejo. Defina de três a cinco atividades diárias e semanais que impulsionem diretamente a geração de leads (lead generation), o follow-up e a conversão. Exemplos: um número fixo de ligações de prospecção, fazer follow-up com cada lead em até 24 horas, uma open house por semana, conteúdo regular nas redes sociais e uma reunião rápida semanal de equipe, se você trabalha com outras pessoas.
O follow-up merece uma linha própria no plano. Segundo a HousingWire, os corretores que convertem mais leads são os que fazem follow-up com os leads que já têm, não os que recebem mais leads.
Se você quer uma estrutura diária, uma opção é a rotina de momentum 5×5: cinco conversas, cinco mensagens de texto pessoais, cinco mensagens diretas, cinco e-mails pessoais e cinco comentários atentos nas redes sociais, com uma revisão de 30 minutos no domingo sobre o que gerou conversas. São 25 pontos de contato (touchpoints) por dia, o que pode ser demais para quem atua em tempo parcial. Ajuste a escala às suas horas e mantenha a revisão.
Duas habilidades sustentam essas atividades. A primeira é transformar um lead em cliente; nosso curso de conversão de leads (lead conversion) é construído em torno desse passo. A segunda é a gestão do tempo; veja nosso guia de produtividade do corretor.
Passo 5: Monte um orçamento (budget) e projete o fluxo de caixa (cash flow)
A renda de comissões chega em blocos, e as despesas chegam no calendário. Seu plano deve mostrar as duas coisas. Comece pela meta anual de renda e depois trabalhe de trás para frente até os fechamentos (closings), a comissão média e os valores a reservar para despesas, impostos e poupança.
Liste seus custos recorrentes. O The Close lista as categorias típicas: marketing e publicidade, geração de leads (lead generation), material e equipamento de escritório, transporte, desenvolvimento profissional, anuidades e associações, como taxas do MLS e anuidades de associação, seguros, como erros e omissões (errors and omissions) e responsabilidade civil geral (general liability), e impostos e licenças.
Dois hábitos práticos ajudam:
- Separe o dinheiro por finalidade. Quando um cheque de comissão chega, transfira uma parcela fixa para impostos e uma parcela fixa para poupança antes de gastar qualquer coisa.
- Monte uma reserva para os meses fracos. Se o seu plano supõe um fechamento (closing) a cada cinco semanas, alguns meses não terão nenhum. Saiba quantos meses de despesas você consegue cobrir.
Não esqueça a educação. A renovação da licença e o desenvolvimento de habilidades também são linhas do orçamento (budget). Na Flórida, os preços dos nossos cursos são publicados abertamente: o curso de 14 horas de educação continuada (continuing education) custa US$ 23,95, e nossos cursos de desenvolvimento profissional começam em US$ 29 cada. Coloque esses custos no orçamento (budget) para que eles nunca sejam uma surpresa. Para saber os requisitos vigentes no seu caso, confirme com o órgão regulador do seu estado.
Antes de comprometer dinheiro com um investimento ou um novo mercado, faça as contas primeiro. Alguns corretores usam ferramentas de análise de negócios imobiliários para comparar oportunidades com as metas do seu plano.
Passo 6: Revise o plano em uma periodicidade fixa
Um plano que não é revisado se transforma em um documento. Coloque a revisão no seu calendário:
- Semanal, 15 a 30 minutos. Confira seus números: conversas realizadas, follow-ups concluídos, reuniões (appointments) agendadas. Uma rotina recomendada é um check-in de 15 minutos na sexta-feira. Uma versão mais completa cobre agenda, atividade de geração de leads (lead generation), conversas, follow-up, acompanhamento de números e prioridades da vida pessoal.
- Trimestral, uma a duas horas. Compare os fechamentos (closings) e a renda com o plano. Decida quais fontes de leads (lead sources) expandir e quais abandonar, e atualize seus números de conversão.
- Anual. Redefina sua meta, revise seu orçamento (budget) e escolha a habilidade que você vai desenvolver no ano seguinte.
Mantenha o plano visível. Um erro comum é deixar o plano na gaveta. Fixe a versão de uma página na sua mesa, use lembretes visuais e celebre os marcos alcançados. Um marco não é uma linha de chegada, e ainda assim vale a pena comemorá-lo.
Nossa perspectiva sobre o planejamento do negócio
Vemos o mesmo padrão com os corretores que se matriculam com a gente. Eles concluem o licenciamento e o plano de que precisam em seguida não é um documento maior. É um documento mais claro.
Os cursos que atendem às exigências estaduais mantêm você em compliance, e o compliance é a primeira peça de qualquer plano. Sua licença é o ativo sobre o qual todo o resto do seu negócio se apoia. É por isso que colocamos no orçamento (budget), desde o início, os custos de licenciamento, de pós-licenciamento (post-licensing) e de educação continuada (continuing education), e é por isso que reportamos as conclusões eletronicamente, para tirar mais uma coisa da sua lista semanal.
A segunda peça é habilidade. Se o seu plano mostra que os leads não estão se tornando clientes, ou que o seu marketing não reflete quem você é, isso aponta para um curso específico, não para mais horas de trabalho sem efeito. Nossos cursos de desenvolvimento profissional foram construídos exatamente em torno dessas lacunas: conversão de leads (lead conversion), branding pessoal, apresentações de listing, tecnologia e marketing.
Também construímos nossos cursos para serem feitos no seu próprio ritmo, em inglês, espanhol e português, com narração acompanhada do texto, porque os corretores atendem clientes diversos e têm agendas imprevisíveis. Desenhamos tudo para que você possa estudar entre as visitas a imóveis e manter o plano em movimento.
the author
Feche as lacunas que seu plano revela
Um bom plano mostra o que aprender em seguida. Se os seus números mostram conversão fraca, uma marca pouco definida ou uma apresentação de listing que não fecha negócio, você pode corrigir isso com treinamento focado. Nosso Real Estate Business Builder Package reúne cursos de habilidades de negócio para corretores que querem desenvolver o lado empresarial. Para uma habilidade específica, nosso curso de branding pessoal custa US$ 29.
Se você é corretor na Flórida, pode resolver licenciamento e crescimento em um só lugar. O pré-licenciamento (pre-licensing) começa em US$ 99 no curso de 63 horas de Corretor de Imóveis Associado (Sales Associate), e o pós-licenciamento (post-licensing) para Corretores de Imóveis Associados (Sales Associates) custa US$ 79 no curso de 45 horas. Todos os cursos têm garantia de reembolso de 30 dias. Veja os cursos e preços da Flórida ou navegue pelos cursos de desenvolvimento profissional.
Um modelo de plano de uma página
Se você quer um ponto de partida, copie este roteiro e preencha:
- Meta de renda: valor líquido desejado, comissão bruta necessária e uma frase sobre o motivo.
- Transações: fechamentos (closings) por ano, por trimestre e por mês, com o seu líquido médio por fechamento.
- Mercado e nicho: região, faixa de preço, tipo de cliente.
- Fontes de leads (lead sources): de três a cinco, com os leads esperados e um responsável para cada uma.
- Atividades semanais: de três a cinco ações com números (ligações, follow-ups, open houses, posts).
- Orçamento (budget): custos mensais e anuais, reserva para impostos, educação.
- Habilidade a desenvolver: a única lacuna que seus números revelaram.
- Datas de revisão: seu horário fixo semanal e sua próxima revisão trimestral.
Preencha as partes que você já sabe hoje. Um plano bruto usado por três meses vale mais que um plano impecável que você nunca abre.
Perguntas frequentes (FAQ)
Qual deve ser o tamanho de um plano de negócios (business plan) imobiliário?
Uma página já é suficiente para começar. Cubra a meta de renda, os fechamentos (closings) necessários, as fontes de leads (lead sources) e as ações semanais. Acrescente detalhes somente se você for usá-los, porque um plano curto tem muito mais chance de ser revisado.
Como faço um plano de negócios (business plan) se ainda não tenho clientes?
Comece pelas suas despesas e pela meta de renda e use estimativas conservadoras de conversão. Monte primeiro a lista do seu círculo de relacionamento (sphere of influence), já que clientes antigos e indicações são uma grande fonte de negócio para o corretor típico. Trate o primeiro trimestre como um teste e substitua as estimativas por números reais.
Com que frequência devo revisar meu plano?
Revise por 15 a 30 minutos toda semana para conferir sua atividade e seus números, e com mais profundidade a cada trimestre. A revisão semanal evita que problemas pequenos se tornem trimestres perdidos.
Devo gastar dinheiro com leads pagos?
Somente depois de ter uma base construída em relacionamentos. Os dados de 2026 dos membros da NAR, conforme resumidos por uma publicação sobre geração de leads (lead generation), mostram que a maioria dos membros não teve nenhum negócio vindo de leads pagos de terceiros. Se você testar fontes pagas, limite a fatia do seu orçamento (budget) e acompanhe os resultados.
Fontes
- Free template and step-by-step real estate business plan, RealAnalytica
- Setting up for success: real estate business planning, KW Outfront Magazine
- Texas real estate agent business planning and goal setting, Omnia Elevate
- The ultimate real estate agent business plan for 2026, Inman
- 8 steps to creating a real estate business plan, HousingWire
- 7 steps to writing a real estate business plan, The Close
- The 60-deal-a-year referral-based blueprint, Inman
- How to get off the feast-or-famine roller coaster, Inman
- How Realtors generate leads in 2025 to 2026, SixPL
- 30-minute real estate business plan template, realtor.com PRO
- Reidy.ai
Recomendados
- Agent Productivity: How Real Estate Agents Get More Done
- Lead Generation for Realtors: What Works and What to Pay For
- Real Estate Email Marketing: A Practical Guide for Agents
- Real Estate Personal Branding Course
Este artigo é fornecido como informação geral e não constitui consultoria profissional.